
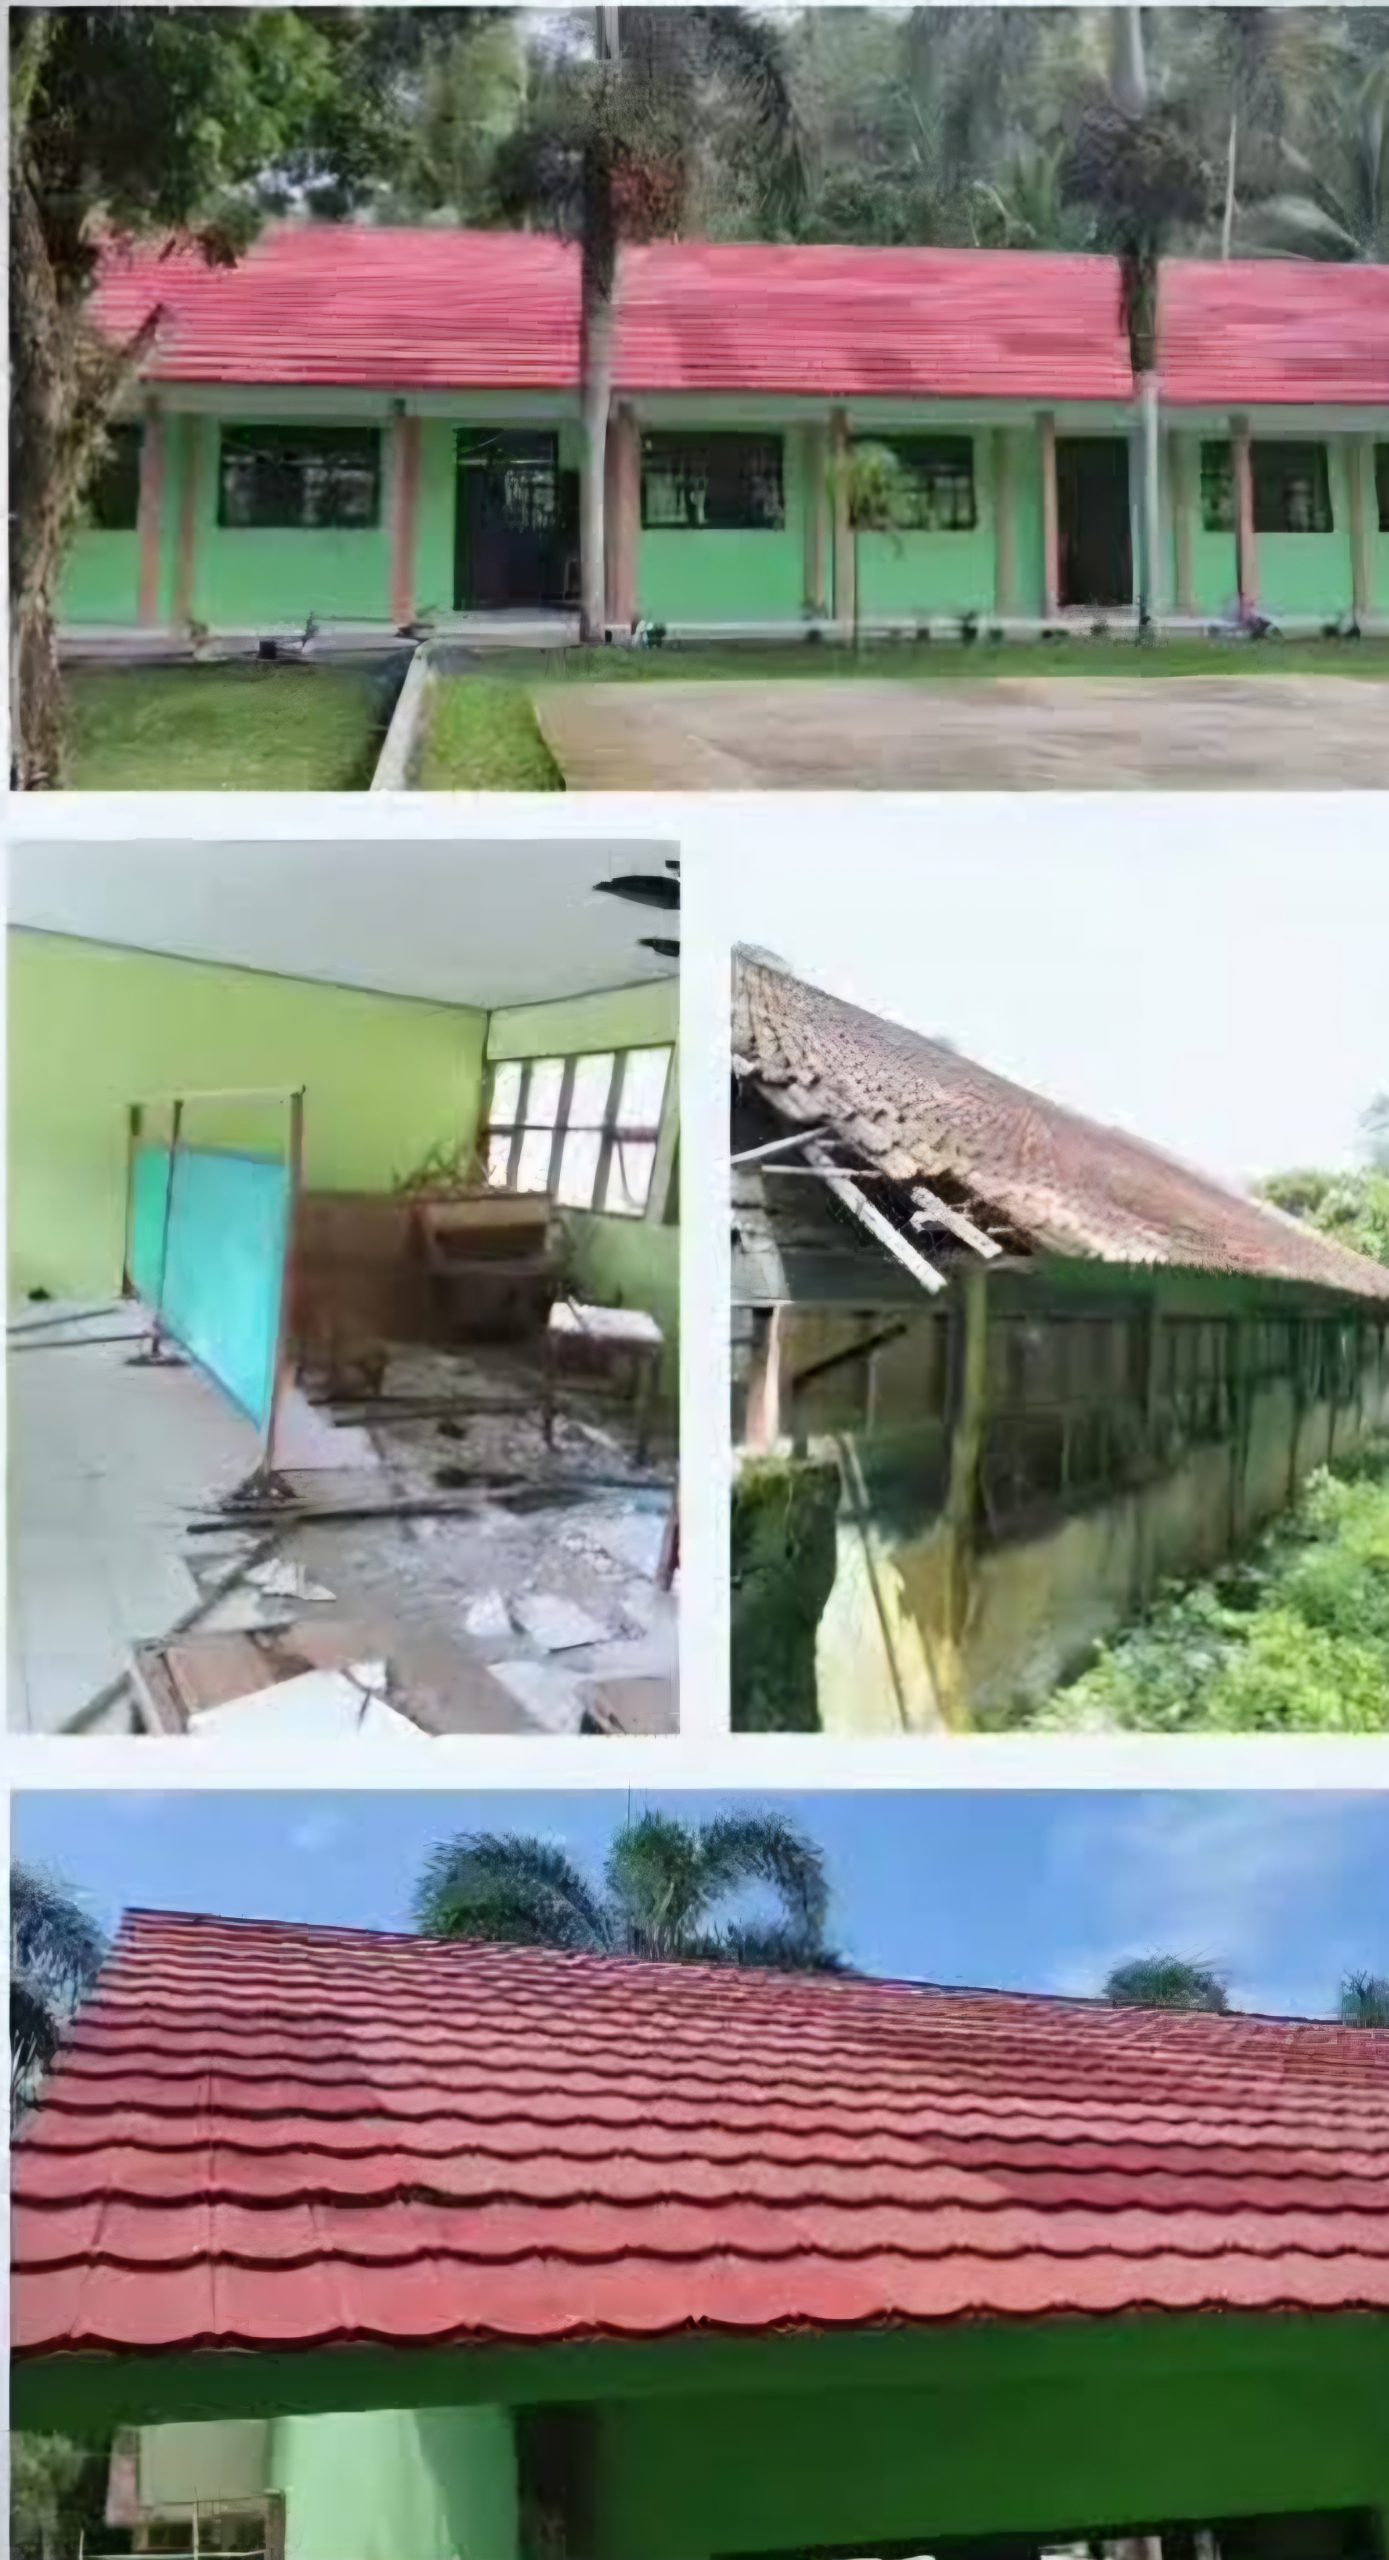
AtjehUpdate.com,- LANGSA | Polemik Program Revitalisasi Satuan Pendidikan di Kota Langsa kembali menyisakan persoalan serius. Kali ini, bukan hanya menyangkut dugaan penyimpangan dalam pelaksanaan kegiatan, tetapi juga munculnya dugaan pembebanan kewajiban pajak kepada kepala sekolah baru atas pekerjaan dan belanja barang yang justru telah dilaksanakan oleh kepala sekolah sebelumnya, Selasa (03/11/2026).
Informasi yang dihimpun AtjehUpdate.com menyebutkan, sejumlah sekolah penerima program revitalisasi kini menghadapi persoalan pembayaran pajak pekerjaan yang belum diselesaikan oleh pengelola kegiatan sebelumnya.
Ironisnya, kepala sekolah yang baru menjabat justru diwajibkan menyelesaikan atau melunasi kewajiban pajak tersebut, meskipun seluruh proses belanja barang dan pelaksanaan pekerjaan telah dilakukan ketika sekolah masih dipimpin oleh kepala sekolah lama bersama pihak pelaksana kegiatan.
Persoalannya semakin rumit karena kepala sekolah baru disebut tidak lagi menguasai dana revitalisasi yang sebelumnya digunakan untuk membiayai kegiatan tersebut.
Dengan kata lain, kepala sekolah baru diminta bertanggung jawab melunasi kewajiban perpajakan atas transaksi dan pekerjaan yang bukan dilaksanakannya, sementara dana yang seharusnya menjadi sumber pembayaran pajak sudah tidak berada dalam penguasaannya.
Pekerjaan Sudah Dilaksanakan, Pajak Justru Menjadi Beban Kepsek Baru
Dalam mekanisme pengelolaan kegiatan, kewajiban perpajakan atas belanja barang maupun pekerjaan semestinya diperhitungkan dan diselesaikan sesuai ketentuan pada saat transaksi atau pembayaran dilakukan.
Namun, berdasarkan informasi yang dihimpun, kewajiban pajak dari sejumlah pekerjaan revitalisasi diduga belum diselesaikan ketika kegiatan dilaksanakan oleh kepala sekolah lama bersama pelaksana.
Setelah terjadi pergantian kepala sekolah, persoalan tersebut justru diwariskan kepada pejabat baru.
Kondisi ini tentu menimbulkan tanda tanya besar. Bagaimana mungkin seseorang yang tidak melakukan transaksi, tidak melaksanakan pekerjaan, dan tidak menguasai dana kegiatan justru dibebani kewajiban untuk melunasi pajak atas kegiatan sebelumnya?
Situasi tersebut juga berpotensi menempatkan kepala sekolah baru dalam posisi dilematis. Jika tidak melunasi kewajiban pajak, mereka berhadapan dengan tuntutan penyelesaian administrasi kegiatan.
Namun, jika harus membayar, dari mana sumber dananya, sementara uang kegiatan sudah tidak lagi berada dalam penguasaan mereka?
Jangan sampai kepala sekolah baru akhirnya terpaksa menggunakan uang pribadi untuk menutup kewajiban yang seharusnya diselesaikan oleh pihak yang melakukan transaksi dan mengelola anggaran ketika pekerjaan berlangsung.
Siapa yang Menguasai Dana, Mengapa Pajak Tidak Diselesaikan?
Persoalan ini memunculkan pertanyaan yang jauh lebih mendasar: ke mana dana revitalisasi yang sebelumnya digunakan untuk membiayai pekerjaan dan belanja barang tersebut?
Jika seluruh pekerjaan sudah dilaksanakan dan pembayaran kepada penyedia maupun pelaksana telah dilakukan, mengapa kewajiban pajaknya justru masih tertinggal?
Apakah sejak awal pajak tidak diperhitungkan dalam pengelolaan anggaran? Siapa yang bertanggung jawab atas keterlambatan penyetoran tersebut? Dan mengapa penyelesaiannya justru dibebankan kepada kepala sekolah yang baru menjabat?